Раздельный учет ГОЗ для торговых организаций в 2026-2027 году: как малым предприятиям избежать штрафов
- 08.10.2026
- Проекты
Если в вашем договоре поставки стоит ИГК (идентификатор государственного контракта) или ссылка на 275-ФЗ о Гособоронзаказе, вы обязаны вести раздельный учет — независимо от того, что вы «просто перепродавец», микропредприятие или находитесь на УСН. Штраф для юридического лица — до 1 000 000 рублей, а выбранный метод распределения расходов может быть признан незаконным судом.
Оглавление
-
Кто обязан вести раздельный учет: все организации, в т.ч. и торговые в кооперации ГОЗ
-
Как распределять расходы торговой организации: покупная стоимость против зарплаты
-
Что делать, если 1С не автоматизирует ГОЗ
-
Новые правила с 1 января 2027 года: что меняется
-
Ответственность: штрафы и судебная практика
-
Пошаговый алгоритм для торговой организации
1. Кто обязан вести раздельный учет: торговые организации в кооперации ГОЗ
Многие торговые организации ошибочно полагают, что раз они не производят продукцию, а только перепродают товар, требования 275-ФЗ их не касаются. Это опасное заблуждение.
Согласно п. 18 ч. 1 ст. 8 Федерального закона от 29.12.2012 № 275-ФЗ, обязанность вести раздельный учет результатов финансово-хозяйственной деятельности распространяется на всех исполнителей по ГОЗ — как головных, так и участников кооперации любого уровня .
Это подтверждается и судебной практикой. В постановлении ФАС России по делу № 4-00-6/00-24-17 отмечено, что ООО, являвшееся исполнителем второй очереди, не организовало раздельный учет по каждому госконтракту, за что было привлечено к ответственности .
Ключевой критерий — не сумма договора и не наличие спецсчета, а указание ИГК в договоре или ссылки на 275-ФЗ. Если заказчик включил ИГК в контракт или расчетные документы, вы — участник кооперации ГОЗ и обязаны вести раздельный учет . Кстати, бывают контракты без ИГК.
2. Как распределять расходы торговой организации: покупная стоимость против зарплаты
Торговая организация имеет принципиально иную структуру затрат, чем производственное предприятие. Это создает специфические сложности при раздельном учете.
Прямые расходы торговой организации — это покупная стоимость товара, реализованного в рамках конкретного контракта ГОЗ . Именно эти затраты можно отнести к ГОЗ напрямую, без распределения.
Косвенные расходы (счет 44 или 26) — аренда, зарплата администрации, интернет, канцелярия, содержание автомобиля — подлежат распределению между ГОЗ и коммерческой деятельностью .
Какую базу распределения выбрать? Здесь кроется главная ловушка.
Судебная практика показывает: распределение пропорционально выручке может быть признано незаконным. В деле № А40-268357/2024 суд установил, что организация распределяла общехозяйственные расходы пропорционально выручке, тогда как Правила № 47 требуют распределения пропорционально показателю прямых затрат .
Для торговой организации логика следующая: чем больше покупная стоимость товаров, реализованных по ГОЗ, тем больше доля косвенных расходов, относимых на этот контракт.
Рекомендуемая формула:
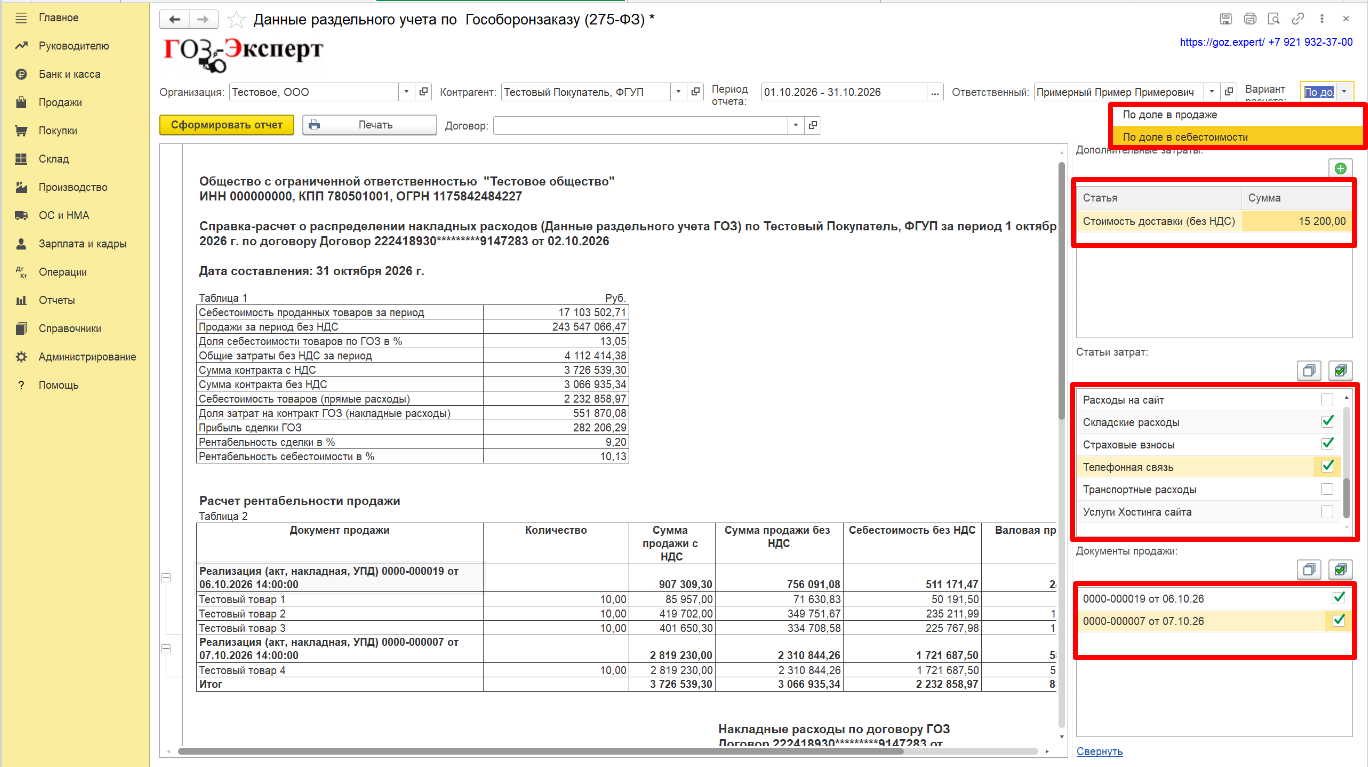
Доля косвенных расходов по ГОЗ = (Покупная стоимость товаров, реализованных по ГОЗ / Общая покупная стоимость всех реализованных товаров) × 100%
Этот метод:
-
Соответствует требованиям Правил № 47 (распределение по прямым затратам)
-
Понятен контролирующим органам
-
Легко документируется
Важно: выбранный метод необходимо закрепить в учетной политике с описанием формулы и порядка расчета . Без этого даже правильный расчет может быть оспорен.
3. Малые предприятия в т.ч. и на УСН: что делать, если 1С не автоматизирует ГОЗ
Малые предприятия, работающие на УСН, не освобождаются от обязанности вести раздельный учет по ГОЗ . Это создает двойную нагрузку: упрощенная система налогообложения плюс аналитический учет по каждому контракту.
Проблема с 1С: В «1С:Бухгалтерия 3.0» (ПРОФ) нет автоматического заполнения отчета «Исполнение контрактов ГОЗ». Данные приходится собирать вручную .
Практические решения:
Вариант 1 — Ручной учет в Excel. Если объем операций по ГОЗ минимален (единичные поставки в год), можно вести учет в Excel по самостоятельно утвержденным формам. Но при этом данные должны подтверждаться первичными документами . Главное — документы должны быть доступны при проверке.
Вариант 2 — Внешний модуль «Отчет ГОЗ». Существуют расширения и дополнительные модули отчета для программы 1С:Бухгалтерия, которые добавляют функционал раздельного учета. Это решение для тех, кто готов нести дополнительные расходы, но получает автоматизацию .
Для УСН-организаций важно помнить: раздельный учет ведется по данным бухгалтерского учета, а не налогового. Упрощенная система налогообложения не отменяет требований 275-ФЗ .
4. Новые правила с 1 января 2027 года: что меняется
Постановление Правительства РФ от 13.07.2026 № 874 вносит существенные изменения в Правила № 47. Новые требования начнут действовать с 1 января 2027 года .
Что меняется для торговых организаций:
1. Обязательные методы калькулирования. Теперь для учета затрат по ГОЗ должны применяться позаказный или попередельный метод. Для торговых организаций это означает: это означает обособленный учёт затрат по каждому контракту ГОЗ.
2. Первичные документы должны содержать признак ИГК.
3. Новый обязательный отчет. Вводится форма отчета о фактических затратах по контракту ГОЗ. Результаты калькулирования себестоимости должны в ней отражаться .
Что делать сейчас: Проверьте, позволяет ли ваша система учета выделить прямые затраты по каждому контракту ГОЗ отдельно.
5. Ответственность: штрафы и судебная практика
Ответственность за нарушение правил раздельного учета установлена ст. 15.37 КоАП РФ .
Размеры штрафов (актуальная редакция):
| Нарушение | Должностные лица | Юридические лица |
|---|---|---|
| Неведение раздельного учета | 20 000 – 50 000 руб. или дисквалификация до 3 лет | 100 000 – 1 000 000 руб. |
| Искажение сумм расходов на 10% и более | 20 000 – 50 000 руб. | 300 000 – 500 000 руб. |
Важно: с 1 марта 2025 года в ст. 15.37 КоАП РФ были внесены изменения, и верхняя граница штрафа для юридических лиц достигла 1 000 000 рублей .
Судебная практика против «формального» подхода:
В деле АО «ГУОВ» (постановление от 19.03.2025 по делу № А40-268357/2024) организация заявила, что ведет раздельный учет в рамках обычного бухгалтерского учета, и это «совпадает» с требованиями ГОЗ. Однако суд признал нарушение, так как выбранная база распределения (выручка) не соответствовала требованиям Правил № 47 .
Вывод: недостаточно просто «вести учет». База распределения должна соответствовать нормативным требованиям, а методика — быть закреплена в учетной политике.
6. Пошаговый алгоритм для торговой организации
Шаг 1. Проверьте договоры. Если в договоре есть ИГК или упоминание о 275-ФЗ — вы участник ГОЗ и обязаны вести раздельный учет .
Шаг 2. Разработайте учетную политику. Опишите методику распределения косвенных расходов. Для торговой организации оптимальная база — пропорционально покупной стоимости товаров .
Шаг 3. Настройте аналитический учет. В 1С создайте субконто или номенклатурные группы «ГОЗ» на счетах 41, 44, 90. Для малых предприятий допустимо ведение регистров в Excel .
Шаг 4. Документируйте каждую операцию. Первичные документы по ГОЗ должны позволять отследить принадлежность к конкретному контракту. С 2027 года это станет обязательным требованием .
Шаг 5. Готовьтесь к новому отчету. С 2027 года потребуется отчет о фактических затратах. Проверьте, сможет ли ваша система сформировать данные в нужном разрезе .
Итог: Торговая организация в цепочке ГОЗ — это не «наблюдатель», а полноценный участник с обязанностями по раздельному учету. Малый размер и УСН не освобождают от ответственности. Правильно выбранная база распределения (по прямым затратам) и закрепленная в учетной политике методика — минимальная защита от штрафов и претензий контролирующих органов.
Реализовать раздельный учет по ГОЗ для торговой организации срочно помогут наши специалисты. Вся информация имеется на главной странице нашего сайта goz.expert